Mitarbeitergeschenke steuerfrei zu vergeben ist einfacher, als viele Arbeitgeber denken. Das Einkommensteuergesetz kennt drei Grenzen, die Sie kennen sollten: 50 Euro im Monat als Sachbezug, 60 Euro für Aufmerksamkeiten bei persönlichen Anlässen und 110 Euro pro Betriebsveranstaltung. Hier erfahren Sie, wie Sie Mitarbeitergeschenke steuerfrei halten, was 2026 gilt, welche Fehler den Steuervorteil kosten und welche Geschenke sich eignen.
Das Wichtigste in 30 Sekunden
- 50 Euro pro Monat: Sachbezüge wie Geschenke, Gutscheine oder Geldkarten bleiben steuer- und sozialversicherungsfrei (Freigrenze nach § 8 Abs. 2 Satz 11 EStG).
- 60 Euro pro Anlass: Aufmerksamkeiten zu persönlichen Ereignissen wie Geburtstag, Hochzeit oder Geburt eines Kindes sind steuerfrei – zusätzlich zu den 50 Euro.
- 110 Euro pro Feier: Geschenke im Rahmen einer Betriebsveranstaltung fallen unter den Freibetrag – bis zu zwei Veranstaltungen im Jahr.
- Bargeld ist nie steuerfrei. Wer mehr schenken möchte, kann nach § 37b EStG pauschal mit 30 Prozent versteuern.
Mitarbeitergeschenke steuerfrei: Was darf man Mitarbeitern schenken?
Steuerfrei können Arbeitgeber grundsätzlich Sachzuwendungen vergeben – also Waren, Produkte, Erlebnisse oder zweckgebundene Gutscheine. Geldleistungen dagegen sind immer Arbeitslohn und damit steuerpflichtig, auch wenn der Betrag klein ist. Ob Mitarbeitergeschenke steuerfrei bleiben und welche Freigrenze greift, hängt vom Anlass ab.
| Regel | Grenze | Wann sie gilt | Rechtsgrundlage |
|---|---|---|---|
| Sachbezug | 50 € pro Monat | Ohne Anlass, jeden Monat neu – z. B. Geschenk, Gutschein, Geldkarte | § 8 Abs. 2 Satz 11 EStG |
| Aufmerksamkeit | 60 € pro Anlass | Persönliche Ereignisse: Geburtstag, Hochzeit, Geburt eines Kindes, Dienstjubiläum | R 19.6 LStR |
| Betriebsveranstaltung | 110 € pro Mitarbeiter | Weihnachtsfeier, Sommerfest – max. zwei Veranstaltungen pro Jahr | § 19 Abs. 1 Nr. 1a EStG |
| Pauschalversteuerung | 30 % + Soli/KiSt | Wenn eine Grenze überschritten wird, bis 10.000 € pro Empfänger und Jahr | § 37b EStG |
Stand 2026. Alle Beträge verstehen sich als Bruttowerte inklusive Umsatzsteuer.
Die 50-Euro-Grenze: steuerfreier Sachbezug pro Monat
Die wichtigste Regel, um Mitarbeitergeschenke steuerfrei zu halten, ist die Sachbezugsfreigrenze von 50 Euro. Jeden Monat kann der Arbeitgeber seinen Mitarbeiterinnen und Mitarbeitern Sachbezüge bis zu diesem Wert steuer- und sozialversicherungsfrei gewähren – ohne besonderen Anlass.
Was als Sachbezug zählt
- Sachgeschenke wie ein Thermobecher mit Gravur, eine Trinkflasche oder ein Geschenkset
- Zweckgebundene Gutscheine und Geldkarten, die die Kriterien des § 2 Abs. 1 Nr. 10 ZAG erfüllen (z. B. regionale Gutscheinkarten, Tankgutscheine)
- Leistungen wie ein Fitnessstudio-Beitrag, sofern sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden
Die drei häufigsten Fehler
Freigrenze statt Freibetrag
Wer die 50 Euro auch nur um einen Cent überschreitet, muss den gesamten Wert versteuern – nicht nur den Betrag darüber.
Andere Sachbezüge vergessen
Die 50 Euro gelten für alle Sachbezüge eines Monats zusammen. Ein Tankgutschein und ein Geschenk im selben Monat werden addiert.
Nettopreis angesetzt
Maßgeblich ist der Bruttowert inklusive Umsatzsteuer – und inklusive Veredelung und Versand. Ein Geschenk für 44 € netto liegt brutto schon über 52 €.
Achtung: Nicht genutzte Beträge verfallen am Monatsende – ein Übertrag in den nächsten Monat ist nicht möglich. Wer im Dezember ein Weihnachtsgeschenk plant, sollte deshalb prüfen, ob im selben Monat bereits eine Geldkarte oder ein Gutschein ausgegeben wird.
Die 60-Euro-Grenze: Aufmerksamkeiten zu persönlichen Anlässen
Zusätzlich zum monatlichen Sachbezug bleiben Mitarbeitergeschenke steuerfrei, wenn es sich um Aufmerksamkeiten bis 60 Euro brutto handelt – aber nur zu persönlichen Ereignissen des Mitarbeiters. Die 60-Euro-Freigrenze gilt pro Anlass, nicht pro Jahr.
Geburtstag
Jedes Jahr ein Geschenk bis 60 Euro steuerfrei – etwa ein Präsent mit persönlicher Gravur.
Hochzeit & Geburt eines Kindes
Klassische persönliche Anlässe, die ausdrücklich begünstigt sind.
Dienstjubiläum & Ruhestand
Auch runde Betriebszugehörigkeiten und der Abschied in die Rente zählen.
Weihnachten & Ostern
Allgemeine Feiertage sind kein persönliches Ereignis – hier greift nur der 50-Euro-Sachbezug oder die Betriebsveranstaltung.
Wichtig: Geldgeschenke sind auch bei persönlichen Anlässen nie steuerfrei. Ein Blumenstrauß, ein Buch oder ein Thermobecher mit Namen-Gravur zum Geburtstag sind dagegen typische Aufmerksamkeiten.
110 Euro: Geschenke bei der Betriebsveranstaltung
Auch auf Feiern lassen sich Mitarbeitergeschenke steuerfrei überreichen: Für Betriebsveranstaltungen wie die Weihnachtsfeier oder das Sommerfest gilt ein Freibetrag von 110 Euro pro Mitarbeiter und Veranstaltung. In diesen Betrag fließen alle Kosten ein: Essen, Getränke, Raummiete, Programm – und Geschenke, die im Rahmen der Feier überreicht werden. Anders als bei den Freigrenzen muss nur der Betrag über 110 Euro versteuert werden. Begünstigt sind bis zu zwei Veranstaltungen pro Jahr.
Das steuerfreie Geschenk für Ihr Team
Thermobecher mit Gravur ab 16 Stück – viele Modelle liegen brutto unter 50 €.
Was passiert, wenn die Grenze überschritten wird?
Liegt ein Geschenk über der jeweiligen Grenze, sind die Mitarbeitergeschenke nicht mehr automatisch steuerfrei. Arbeitgeber haben dann zwei Möglichkeiten:
- Individuell versteuernDer Wert wird dem Arbeitslohn hinzugerechnet und über die Lohnabrechnung versteuert. Für Mitarbeiter bedeutet das Abzüge – aus einem Geschenk wird ein Lohnbestandteil.
- Pauschal nach § 37b EStG versteuernDer Arbeitgeber übernimmt die Steuer mit 30 Prozent plus Solidaritätszuschlag und Kirchensteuer. Das Geschenk bleibt für den Mitarbeiter frei. Die Pauschalierung ist bis 10.000 Euro pro Empfänger und Jahr möglich und muss dann für alle Sachzuwendungen dieser Art einheitlich angewendet werden.
Mitarbeitergeschenke steuerfrei: Ideen unter 50 Euro
Die 50-Euro-Grenze lässt mehr Spielraum, als viele denken – auch Markenprodukte sind als Mitarbeitergeschenke steuerfrei möglich. Diese Geschenke liegen – auch mit Gravur oder Logo – in vielen Fällen darunter:
Thermobecher mit Gravur
Markenmodelle von Emsa, Mepal oder Ocean Bottle liegen mit Veredelung oft deutlich unter 50 Euro brutto.
Isolierte Trinkflasche
Für Teams mit viel Bewegung – mit Logo oder dem Namen des Empfängers.
Hochwertiger Kugelschreiber
Ein Markenstift mit Gravur ist eine kleine, aber spürbar hochwertige Aufmerksamkeit.
Zweckgebundener Gutschein
Regionale Gutscheinkarten sind möglich, wenn sie die ZAG-Kriterien erfüllen.
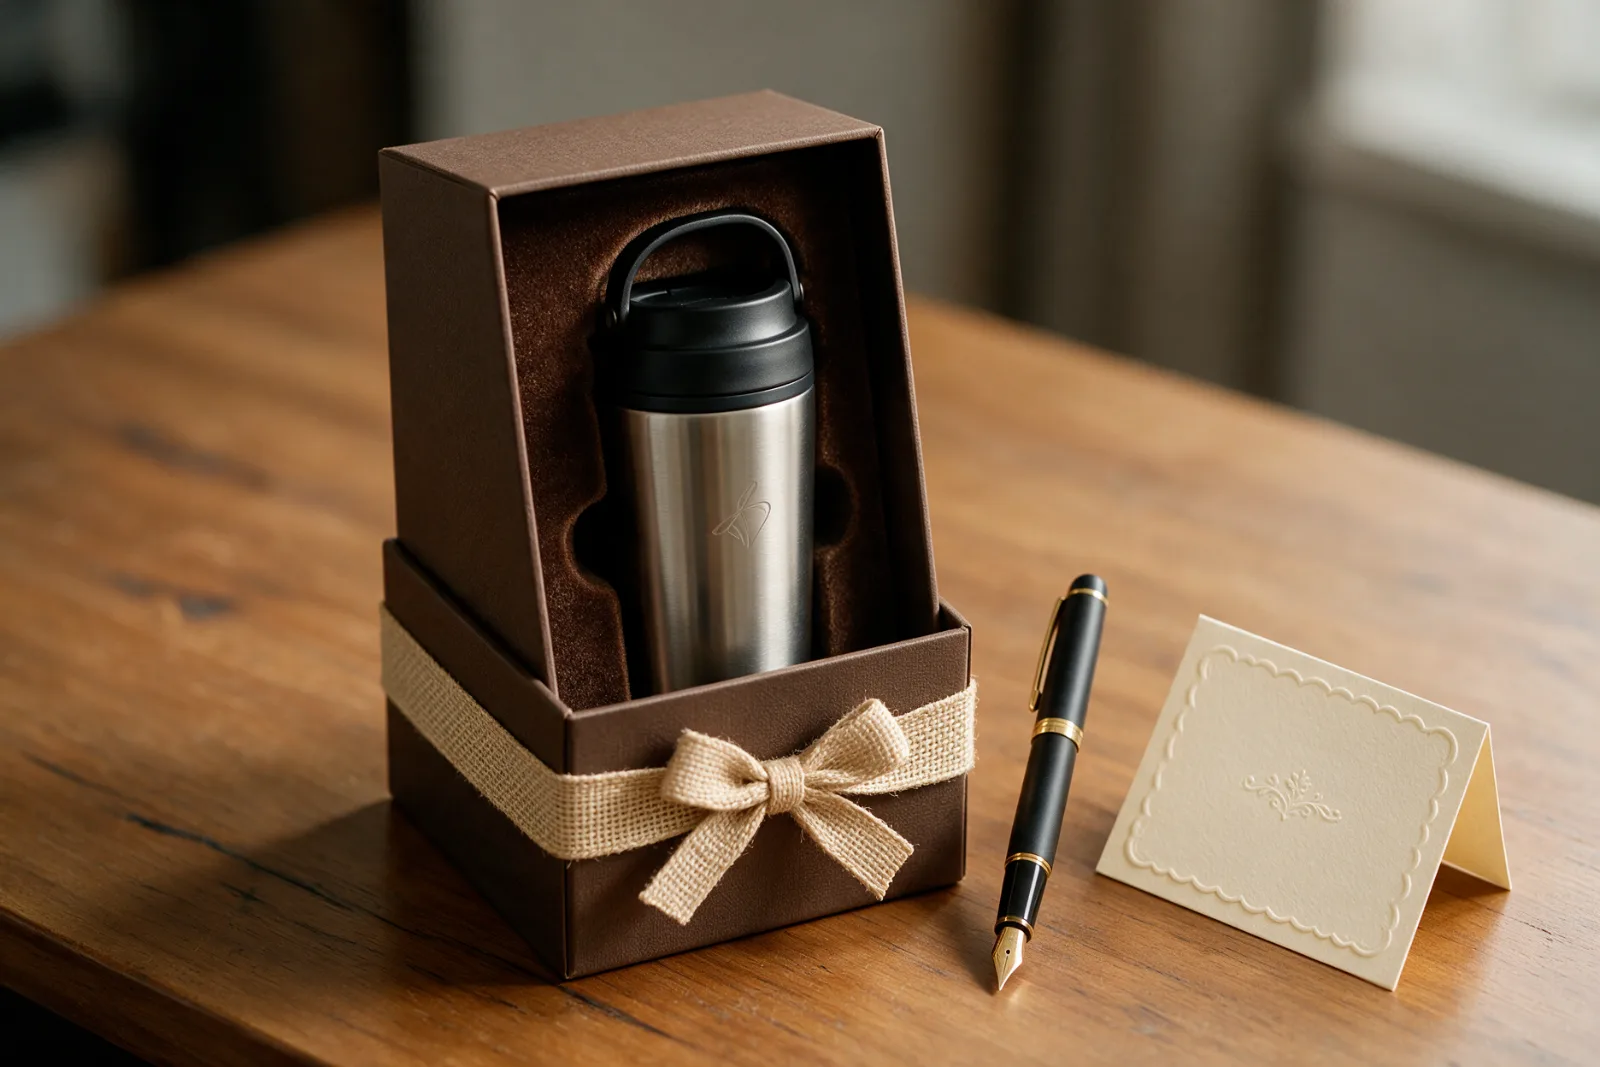
Viele Unternehmen nutzen die Grenze gezielt, um Mitarbeitergeschenke steuerfrei zu Weihnachten zu vergeben. Welche Ideen dafür gut ankommen und wie Sie den Zeitplan planen, lesen Sie in unserem Ratgeber Weihnachtsgeschenke für Mitarbeiter. Wie Sie einen Becher mit Namen versehen, erklärt die Seite Thermobecher personalisiert.
Mitarbeitergeschenke steuerfrei – aber dokumentiert?
Ja. Auch wenn keine Steuer anfällt, sollten Sie Sachbezüge und Aufmerksamkeiten nachvollziehbar dokumentieren: Rechnung mit Bruttowert, Empfänger, Anlass und Datum. Bei einer Lohnsteuer-Außenprüfung muss erkennbar sein, dass die Freigrenze im jeweiligen Monat eingehalten wurde. Am einfachsten gelingt das, wenn Sie Geschenke im Lohnkonto vermerken.
Mitarbeitergeschenke steuerfrei vergeben: die Details
Mitarbeitergeschenke steuerfrei zu halten, ist im Grundsatz einfach – die Tücken stecken im Detail. Hier finden Sie die häufigsten Praxisfälle ausführlich erklärt.
Wie berechne ich den Wert eines Geschenks für die 50-Euro-Grenze?
Maßgeblich ist der übliche Endpreis am Abgabeort – also der Bruttopreis inklusive Umsatzsteuer, den ein Endkunde für das Produkt zahlen würde. Dazu gehören auch Kosten für Veredelung wie Gravur oder Druck sowie Versandkosten, wenn Sie das Geschenk nach Hause schicken.
Ein Beispiel: Ein Thermobecher kostet 29,90 Euro netto, die Gravur 4 Euro netto. Brutto ergibt das 40,34 Euro. Der Becher liegt damit unter der Freigrenze und kann im Monat der Übergabe steuerfrei bleiben – sofern kein anderer Sachbezug hinzukommt.
Was bedeutet „zusätzlich zum ohnehin geschuldeten Arbeitslohn“?
Steuerfreie Sachbezüge und Gutscheine dürfen nicht an die Stelle von Gehalt treten. Eine Gehaltsumwandlung – etwa weniger Bruttolohn gegen einen Gutschein – ist nicht begünstigt. Das Geschenk muss freiwillig und on top gewährt werden.
Für klassische Mitarbeitergeschenke zu Weihnachten, zum Geburtstag oder als Dank ist diese Voraussetzung in aller Regel erfüllt.
Welche Gutscheine sind steuerfrei, welche nicht?
Seit dem Jahressteuergesetz 2020 gelten Gutscheine und Geldkarten nur dann als Sachbezug, wenn sie die Kriterien des Zahlungsdiensteaufsichtsgesetzes erfüllen. Das sind vor allem Gutscheine für einen bestimmten Händler oder eine Händlerkette, regionale City-Gutscheine und Gutscheine für einen begrenzten Waren- oder Dienstleistungsbereich.
Gutscheine, die wie Geld frei einsetzbar sind – etwa Prepaid-Kreditkarten ohne Einschränkung oder Gutscheine mit Barauszahlungsoption –, sind Geldleistungen und damit steuerpflichtig.
Zählt ein Geschenk beim Dienstjubiläum als Aufmerksamkeit?
Ja, ein Dienstjubiläum ist ein persönliches Ereignis. Sachgeschenke bis 60 Euro brutto sind deshalb als Aufmerksamkeit steuerfrei. Ein Thermobecher oder ein Kugelschreiber mit Gravur von Name und Jubiläumsjahr ist dafür ein typisches Beispiel.
Größere Jubiläumsgeschenke können über die Pauschalversteuerung nach § 37b EStG abgewickelt werden.
Kann ich 50-Euro-Sachbezug und 60-Euro-Aufmerksamkeit im selben Monat nutzen?
Ja. Beide Regeln stehen nebeneinander. Hat ein Mitarbeiter im Dezember Geburtstag, kann er ein Geburtstagsgeschenk bis 60 Euro als Aufmerksamkeit und zusätzlich ein Weihnachtsgeschenk bis 50 Euro als Sachbezug steuerfrei erhalten.
Wichtig ist nur, dass jedes Geschenk für sich die jeweilige Grenze einhält und die Anlässe sauber dokumentiert sind.
Was gilt für Minijobber und Auszubildende?
Die Freigrenzen gelten für alle Arbeitnehmer – auch für Minijobber, Werkstudenten und Auszubildende. Bei Minijobbern ist das besonders praktisch: Steuerfreie Sachbezüge zählen nicht zum Verdienst und gefährden die Minijob-Grenze nicht.
Praxisbeispiel: Ein Jahr steuerfreie Mitarbeitergeschenke planen
Ein Handwerksbetrieb mit 20 Mitarbeitern möchte sein Team das ganze Jahr über wertschätzen. So könnte der Plan aussehen: Im Januar erhalten alle einen Thermobecher mit Firmenlogo als Sachbezug. Zu Geburtstagen gibt es jeweils ein Präsent bis 60 Euro als Aufmerksamkeit. Im Sommer lädt der Betrieb zum Grillfest ein, bei dem jeder ein kleines Geschenk bekommt – beides zusammen bleibt unter 110 Euro pro Kopf.
Im Dezember folgt das Weihnachtsgeschenk bis 50 Euro, überreicht auf der Weihnachtsfeier. Wer möchte, kann in den übrigen Monaten zusätzlich eine regionale Gutscheinkarte über 50 Euro ausgeben. So bleiben alle Mitarbeitergeschenke steuerfrei und sozialversicherungsfrei, solange Freigrenzen, Anlässe und Dokumentation stimmen.
Welche Rolle spielt die Umsatzsteuer?
Für die Lohnsteuer zählt immer der Bruttowert. Für die Umsatzsteuer des Unternehmens gelten eigene Regeln: Bei Aufmerksamkeiten bis 60 Euro und bei Geschenken, die nicht als Aufmerksamkeit gelten, kann sich die Frage nach dem Vorsteuerabzug und einer möglichen unentgeltlichen Wertabgabe stellen.
Diese Details sind stark vom Einzelfall abhängig. Klären Sie deshalb mit Ihrer Steuerberatung, wie Sie Mitarbeitergeschenke in der Buchhaltung umsatzsteuerlich richtig behandeln.
Was passiert bei einer Lohnsteuer-Außenprüfung?
Prüfer schauen sich gezielt Sachbezüge, Gutscheine und Geschenke an. Häufige Beanstandungen sind überschrittene Freigrenzen durch vergessene Nebenkosten, Gutscheine, die nicht den ZAG-Kriterien entsprechen, und fehlende Nachweise für den persönlichen Anlass bei Aufmerksamkeiten.
Mit einer einfachen Liste – Datum, Empfänger, Anlass, Bruttowert, Beleg – bleiben Ihre Mitarbeitergeschenke steuerfrei und prüfsicher. Viele Lohnprogramme bieten dafür eigene Lohnarten für steuerfreie Sachbezüge an.
Sachbezug, Aufmerksamkeit, Betriebsveranstaltung: der Unterschied in einem Satz
Der Sachbezug ist die monatliche Freigrenze von 50 Euro für Waren und zweckgebundene Gutscheine ohne besonderen Anlass. Die Aufmerksamkeit ist ein Sachgeschenk bis 60 Euro zu einem persönlichen Ereignis des Mitarbeiters. Die Betriebsveranstaltung ist eine Feier für alle, bei der bis 110 Euro pro Kopf steuerfrei bleiben – inklusive der dort überreichten Geschenke.
Wer diese drei Töpfe sauber trennt, kann Mitarbeitergeschenke steuerfrei über das ganze Jahr verteilen und das Team wertschätzen, ohne dass Lohnsteuer oder Sozialabgaben anfallen.
Warum Sachgeschenke oft besser ankommen als Geld
Aus Sicht der Mitarbeiter wirkt Geld schnell unpersönlich – und wird ohnehin versteuert. Ein Sachgeschenk dagegen ist steuerfrei möglich, wird bewusst ausgewählt und bleibt sichtbar. Studien zur Mitarbeiterzufriedenheit zeigen immer wieder, dass Wertschätzung nicht allein vom Betrag abhängt, sondern von der Geste.
Ein hochwertiger Thermobecher mit Firmenlogo oder dem Namen des Empfängers ist ein gutes Beispiel: Er liegt unter der 50-Euro-Grenze, wird jeden Tag benutzt und erinnert bei jedem Kaffee daran, dass der Arbeitgeber an das Team gedacht hat. Mehr Ideen dazu finden Sie in unserem Ratgeber zu Weihnachtsgeschenken für Mitarbeiter.
Gelten die Grenzen auch für Geschenke an Geschäftsfreunde?
Nein, für Geschenke an Kunden und Geschäftspartner gelten andere Regeln. Hier ist der Betriebsausgabenabzug auf 50 Euro netto pro Empfänger und Jahr begrenzt. Die Freigrenzen für Sachbezüge und Aufmerksamkeiten betreffen dagegen ausschließlich eigene Arbeitnehmer.
Häufige Fragen: Mitarbeitergeschenke steuerfrei vergeben
Wie hoch darf ein Geschenk für einen Mitarbeiter sein, damit es steuerfrei bleibt?
Ohne Anlass bis 50 Euro brutto pro Monat als Sachbezug. Zu persönlichen Anlässen wie Geburtstag oder Hochzeit zusätzlich bis 60 Euro brutto als Aufmerksamkeit. Auf einer Betriebsveranstaltung zählen Geschenke zum Freibetrag von 110 Euro.
Sind Geschenke an Mitarbeiter über 60 Euro steuerfrei?
Nein. Wird die Freigrenze von 60 Euro überschritten, ist der gesamte Wert steuerpflichtig. Der Arbeitgeber kann das Geschenk jedoch pauschal mit 30 Prozent nach § 37b EStG versteuern.
Kann ich Mitarbeitern Bargeld steuerfrei schenken?
Nein. Geldgeschenke sind immer steuerpflichtiger Arbeitslohn. Steuerfrei sind nur Sachzuwendungen und zweckgebundene Gutscheine oder Geldkarten, die die Kriterien des Zahlungsdiensteaufsichtsgesetzes erfüllen.
Gilt die 50-Euro-Grenze pro Monat oder pro Jahr?
Pro Monat. Nicht genutzte Beträge verfallen, sie können nicht in den Folgemonat übertragen werden. Über das Jahr sind so bis zu 600 Euro steuerfrei möglich.
Wie oft können steuerfreie Geschenke an Mitarbeiter gemacht werden?
Der Sachbezug bis 50 Euro ist jeden Monat möglich, Aufmerksamkeiten bis 60 Euro bei jedem persönlichen Anlass und der Freibetrag von 110 Euro für bis zu zwei Betriebsveranstaltungen im Jahr.
Ist ein Thermobecher mit Firmenlogo ein steuerfreier Sachbezug?
Ja. Solche Mitarbeitergeschenke sind steuerfrei, wenn der Bruttowert inklusive Veredelung und Versand 50 Euro im Monat nicht übersteigt und im selben Monat keine weiteren Sachbezüge gewährt werden. Viele Modelle mit Gravur liegen deutlich darunter.
Welche Mitarbeitergeschenke sind steuerfrei und trotzdem hochwertig?
Hochwertig und steuerfrei schließen sich nicht aus – so lassen sich auch edle Mitarbeitergeschenke steuerfrei vergeben: Markenprodukte wie ein Thermobecher von Emsa oder Mepal mit Lasergravur, eine isolierte Trinkflasche oder ein Markenkugelschreiber liegen inklusive Veredelung oft unter 50 Euro brutto. Entscheidend ist, dass Sie den Bruttowert inklusive Gravur und Versand im Blick behalten und im selben Monat keine weiteren Sachbezüge gewähren.
Darf ich die 50 Euro auf mehrere kleine Geschenke aufteilen?
Ja. Die Freigrenze gilt für die Summe aller Sachbezüge eines Monats. Sie können also zum Beispiel einen Becher für 30 Euro und einen Gutschein für 20 Euro kombinieren, solange die Summe 50 Euro brutto nicht übersteigt.
Sind Weihnachtsgeschenke für Mitarbeiter steuerfrei?
Ja, wenn sie als Sachbezug bis 50 Euro brutto im Dezember vergeben werden oder im Rahmen der Weihnachtsfeier unter den 110-Euro-Freibetrag fallen. Die 60-Euro-Aufmerksamkeit gilt für Weihnachten nicht, da Weihnachten kein persönlicher Anlass ist.
Was zählt alles zum Bruttowert eines Geschenks?
Zum Bruttowert gehören der Warenpreis inklusive Umsatzsteuer sowie alle Nebenkosten wie Gravur, Druck, Verpackung und Versand. Rabatte, die jeder Endkunde erhält, dürfen berücksichtigt werden.
Können auch Familienangehörige beschenkt werden?
Geschenke an Angehörige von Mitarbeitern, etwa zur Geburt eines Kindes, werden steuerlich dem Mitarbeiter zugerechnet. Es gelten dieselben Freigrenzen wie für Geschenke an den Mitarbeiter selbst.
Müssen steuerfreie Geschenke in der Lohnabrechnung auftauchen?
Steuerfreie Sachbezüge und Aufmerksamkeiten erscheinen nicht als steuerpflichtiger Arbeitslohn. Sie sollten aber im Lohnkonto oder in einer separaten Übersicht dokumentiert werden, damit bei einer Prüfung die Einhaltung der Freigrenzen nachweisbar ist.
Sind Geschenke an Mitarbeiter für das Unternehmen absetzbar?
Ja. Geschenke an eigene Mitarbeiter sind für das Unternehmen in der Regel voll als Betriebsausgabe abziehbar. Die 50-Euro-Grenze für Geschenke an Geschäftsfreunde gilt hier nicht.
Was ist die 4-Geschenke-Regel?
Eine gesetzliche „4-Geschenke-Regel“ gibt es nicht. Gemeint ist meist die Kombination der Freigrenzen: monatlicher Sachbezug, Aufmerksamkeit zu persönlichen Anlässen, Betriebsveranstaltung und Pauschalversteuerung. Wer sie kombiniert, kann über das Jahr mehrere steuerfreie Geschenke vergeben.
Hinweis: Dieser Ratgeber gibt einen Überblick über die Rechtslage 2026 und ersetzt keine Steuerberatung. Verbindliche Auskünfte zu Ihrem Einzelfall erhalten Sie von Ihrer Steuerberatung oder beim Bundesfinanzministerium.
Sie wollen Mitarbeitergeschenke steuerfrei vergeben – und trotzdem hochwertig schenken? Fragen Sie unverbindlich an – wir schicken Ihnen gern vorab ein Muster (39 € zzgl. Steuern, wird bei Bestellung verrechnet).
Firmenkunden · ab 16 Stück
Das steuerfreie Mitarbeitergeschenk mit Ihrem Logo
- Thermobecher mit Gravur – oft unter 50 € brutto
- Muster vorab, bei Bestellung verrechnet
- Eigene Werkstatt in Ludwigsburg
- Antwort innerhalb von 24 Stunden
Gravur in eigener Werkstatt in Ludwigsburg